
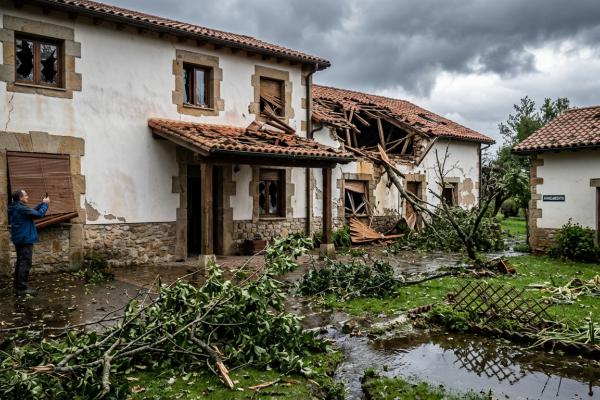
Una tormenta puede provocar goteras, roturas, daños por viento, granizo o inundaciones. Pero compartir un mismo episodio meteorológico no significa que todos esos daños tengan la misma cobertura.
Leer más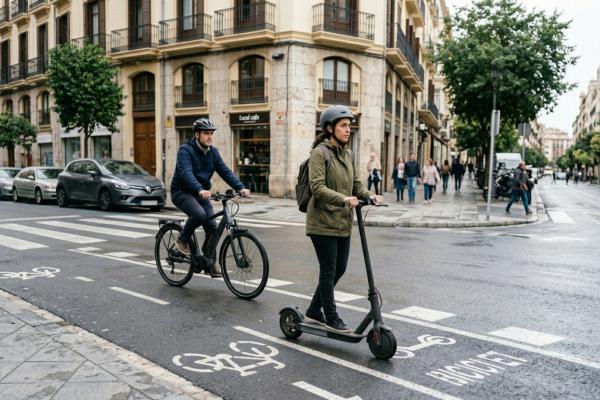
En 2026 ha cambiado de forma importante el aseguramiento de los vehículos de movilidad personal. Patinetes y bicicletas eléctricas no deben meterse automáticamente en el mismo grupo: sus características técnicas determinan su tratamiento.
Leer más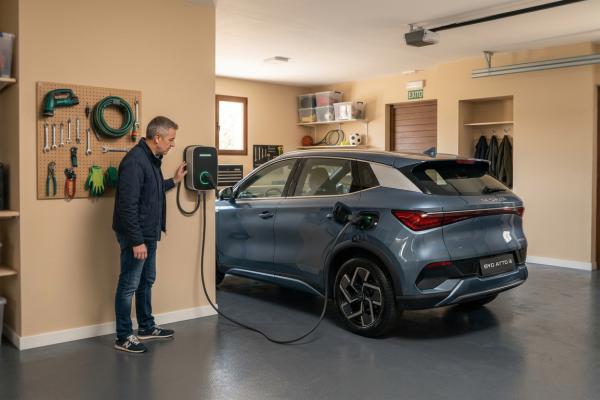
Instalar un cargador doméstico introduce un nuevo elemento eléctrico de valor en la vivienda o garaje. No conviene asumir que queda automáticamente cubierto por el seguro del coche o del hogar.
Leer más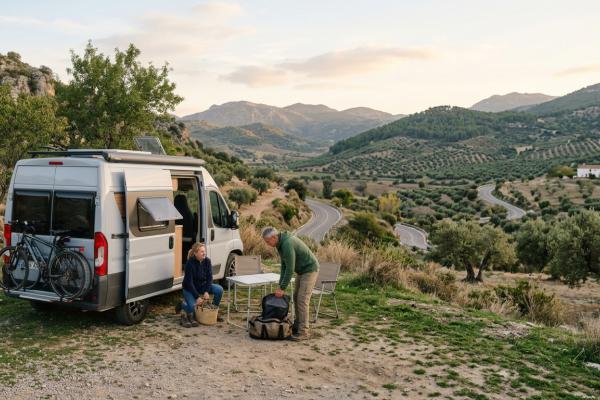
El seguro necesario cambia según viajemos en autocaravana, camper o con una caravana remolcada. La MMA y el tipo de vehículo son determinantes para conocer las obligaciones y la protección necesaria.
Leer más
Vender el vehículo no es motivo para olvidarse de la póliza. Hay que comunicar la transmisión a la aseguradora y revisar qué ocurre con el contrato, especialmente si vamos a comprar otro coche.
Leer más
El responsable de un animal puede tener que afrontar los daños que este provoque, incluso cuando se escape o extravíe. Una cobertura adecuada de responsabilidad civil puede proteger frente a determinadas reclamaciones de terceros.
Leer más
La DGT identifica tres documentos básicos que debes poder acreditar al circular: permiso de conducir, permiso de circulación y tarjeta ITV. Además, el vehículo debe disponer del seguro obligatorio vigente.
Leer más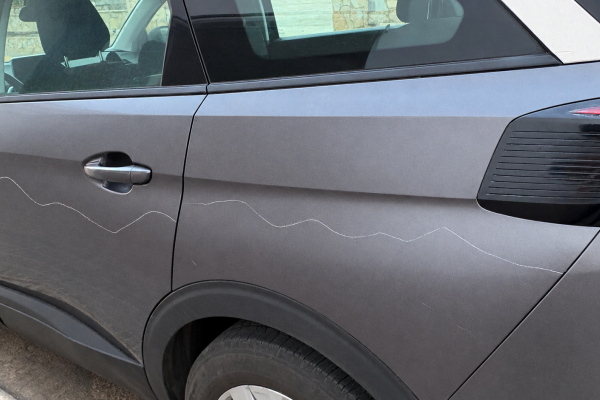
Encontrar el coche rayado o dañado intencionadamente no significa que el seguro vaya a repararlo automáticamente. La respuesta depende fundamentalmente de las coberturas contratadas y de las circunstancias del daño.
Leer más
Si un árbol cae sobre tu coche durante una tormenta, quién asume los daños dependerá de las circunstancias, de las coberturas contratadas y de si existe responsabilidad de un tercero o un riesgo extraordinario.
Leer más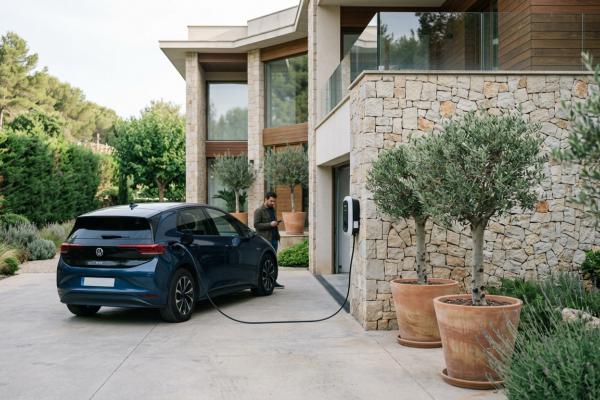
Un coche eléctrico necesita, como cualquier vehículo, su seguro obligatorio. Sin embargo, sus características hacen especialmente importante revisar cómo responde la póliza ante daños en la batería, problemas con el cable de recarga, falta de autonomía o incidentes relacionados con la carga.
Leer más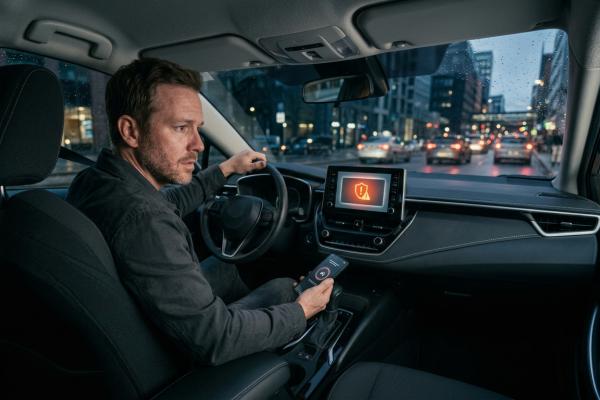
Aplicaciones móviles, sistemas conectados, actualizaciones remotas y servicios online forman ya parte de muchos vehículos. Esa conectividad aporta ventajas, pero también abre nuevos riesgos. Ante un incidente digital, la cobertura del seguro dependerá del daño producido y de las garantías contratadas.
Leer más
La sanidad pública y el seguro médico privado no tienen por qué plantearse como una elección entre una u otra. Un seguro de salud puede utilizarse como complemento para disponer de otras opciones asistenciales, profesionales y centros según las condiciones contratadas.
Leer más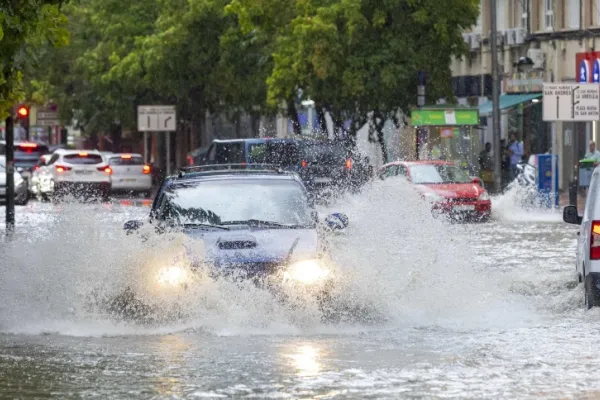
Las fuertes lluvias registradas esta semana han provocado inundaciones, incidencias y daños materiales en distintos puntos de España. Ante este tipo de episodios surge una pregunta inmediata: ¿los daños los paga la aseguradora o el Consorcio de Compensación de Seguros?
Leer más
Contratar un seguro de vida y olvidarse de él durante años puede hacer que la protección deje de corresponderse con nuestra realidad. Tener hijos, comprar una vivienda, cambiar los ingresos o mantener beneficiarios que ya no reflejan nuestra situación son motivos para revisar la póliza.
Leer más
Alquilar una vivienda genera unos ingresos, pero también existe el riesgo de dejar de cobrarlos. El seguro de impago de alquiler puede proteger al propietario frente a determinadas rentas impagadas y añadir otras garantías, pero sus límites, requisitos y servicios deben revisarse antes de contratar.
Leer más
Tener un seguro de hogar no significa necesariamente que una vivienda alquilada esté protegida de la forma que necesita su propietario. Daños, responsabilidad civil, impago de rentas o defensa jurídica son riesgos diferentes que conviene revisar antes de entregar las llaves.
Leer más


