Unas obras cercanas dañan tu coche: ¿quién paga?
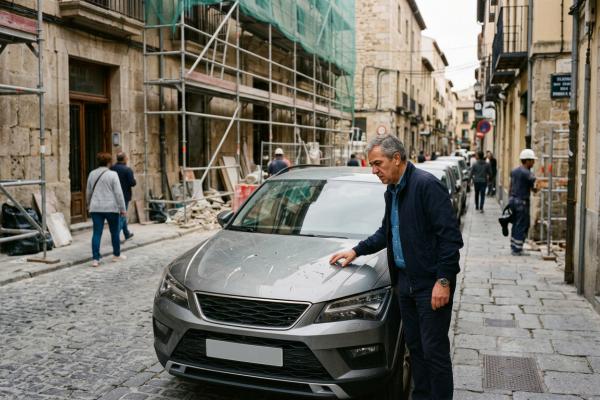
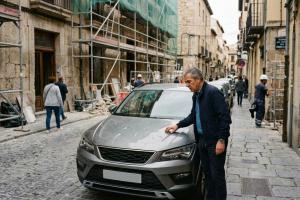
Dejas el coche aparcado en una calle donde están rehabilitando una fachada. Cuando regresas, descubres pequeños impactos en la pintura, un cristal roto o una abolladura que antes no estaba. Junto al vehículo hay restos de material procedentes aparentemente de la obra. La primera pregunta es inevitable: ¿quién paga la reparación? Aunque los daños puedan parecer relacionados con los trabajos, será necesario acreditar su origen y determinar quién resulta responsable.
Caso cotidiano
A mi hermano le ocurrió algo parecido cuando estaban reformando un edificio frente a su casa. Una mañana encontró varias marcas en el capó y pequeños fragmentos de material cerca del vehículo. Su primera reacción fue llamar al seguro para preguntar si tenía que asumir él la reparación. Lo que descubrió es que había dos cuestiones diferentes: comprobar si su póliza podía intervenir y determinar si los daños eran reclamables a la empresa responsable de los trabajos.
¿Quién responde si una obra provoca daños?
La responsabilidad civil se fundamenta, con carácter general, en el artículo 1902 del Código Civil, que contempla la obligación de reparar los daños causados a terceros por acción u omisión cuando concurren los requisitos legales. Dependiendo del caso, la responsabilidad podría corresponder a la empresa constructora, una subcontrata, un profesional o cualquier otra persona cuya actuación u omisión haya causado el daño. No basta con que exista una obra cerca. Es necesario establecer una relación entre los trabajos y el desperfecto.
¿Puede intervenir el seguro de la empresa?
Muchas empresas disponen de seguros de responsabilidad civil que pueden cubrir determinados daños causados a terceros durante su actividad. Por ejemplo, si durante unos trabajos cae un objeto y golpea un coche correctamente estacionado, podría existir una reclamación contra el responsable. Pero la aseguradora de la empresa tendrá que comprobar las circunstancias, la responsabilidad y las condiciones del contrato. La existencia de un seguro de responsabilidad civil no significa que cualquier reclamación se pague automáticamente.
¿Y tu propio seguro de coche?
También puede resultar importante. Si tienes contratados daños propios, tu aseguradora podría intervenir conforme a las condiciones de la póliza, aunque después se estudie la reclamación frente al responsable. Si únicamente tienes responsabilidad civil obligatoria, no debes asumir que los desperfectos de tu propio coche están cubiertos. También conviene revisar si dispones de defensa jurídica y reclamación de daños.
¿Qué pruebas necesitas?
Lo ideal es documentar el estado del coche antes de moverlo, siempre que puedas hacerlo con seguridad. Fotografía los desperfectos, los materiales próximos, la zona de obras y cualquier elemento que ayude a explicar lo ocurrido. Si hay testigos, solicita sus datos. También puede ser útil identificar la empresa que realiza los trabajos y conservar presupuestos o informes técnicos sobre los daños. No conviene acusar directamente a una empresa sin pruebas suficientes: una reclamación bien documentada tiene más posibilidades de prosperar.
¿Qué hacer en ese momento?
- Fotografía los daños y el entorno.
- Comprueba si existen testigos o cámaras.
- Identifica la obra y la empresa que la ejecuta.
- Comunica lo ocurrido a tu aseguradora o mediador.
- Consulta si tienes reclamación de daños o defensa jurídica.
- Conserva presupuestos, informes y comunicaciones.
- No realices reparaciones importantes sin documentar previamente el daño y conocer el procedimiento de valoración.
Errores que debes evitar
El principal es marcharte sin recoger pruebas. Otro error es pensar que la empresa tiene que pagar simplemente porque el coche estaba cerca de la obra. Tampoco deberías asumir que un seguro a todo riesgo te permitirá reparar cualquier desperfecto sin franquicia.
¿Sabías que...?
Una cobertura de reclamación de daños puede resultar útil cuando el responsable del perjuicio es un tercero y necesitas reclamarle una indemnización. Por eso, al comparar seguros de coche, no deberíamos fijarnos exclusivamente en robo, lunas o daños propios.
Preguntas frecuentes
¿Si cae un objeto desde una obra sobre mi coche, puedo reclamar?
Sí, puede existir una reclamación si se acredita la responsabilidad y los daños.
¿Y si no sé qué empresa estaba trabajando?
Intenta identificar la obra, recopilar pruebas y comunicar el siniestro para estudiar las vías disponibles.
¿Mi seguro a terceros puede ayudarme?
Puede incorporar defensa jurídica o reclamación de daños, aunque no cubra directamente la reparación del vehículo.
¿Tengo que denunciar?
Dependerá de las circunstancias. No toda reclamación civil exige una denuncia policial.
Solo recuerda una cosa
Si una obra daña tu coche, las pruebas pueden ser tan importantes como las coberturas que tienes contratadas.
También te puede interesar
Fuentes oficiales
- BOE — Código Civil, artículos 1902 y siguientes.
- BOE — Ley 50/1980, de Contrato de Seguro.
Nota importante: la responsabilidad por daños derivados de obras debe determinarse en cada caso. Las garantías de defensa jurídica, reclamación y daños propios dependen de la póliza contratada.