Tormenta, viento, lluvia o granizo: ¿qué puede cubrir tu seguro de hogar?
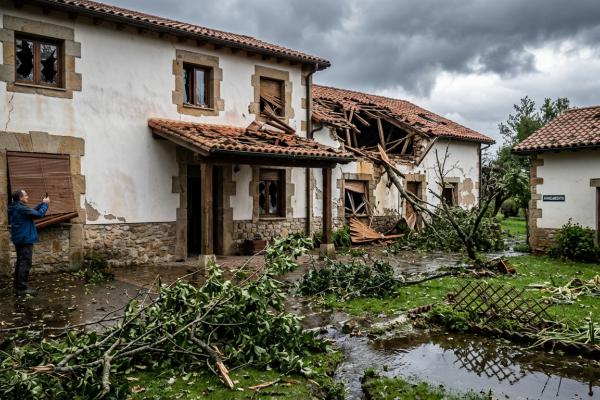
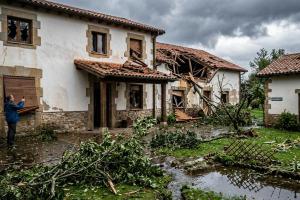
Después de una noche de tormenta encuentras una persiana rota por el viento, agua en una habitación, daños en el mobiliario exterior y el garaje anegado. Todo ocurrió durante la misma tormenta. Pero para el seguro no necesariamente estamos ante un único tipo de siniestro. La causa exacta de cada daño puede determinar qué garantía entra en juego y, en determinados fenómenos extraordinarios, si corresponde intervenir al Consorcio de Compensación de Seguros.
Caso cotidiano
A mi tío una tormenta le dañó parte del tejado y terminó entrando agua en una habitación. Su primera frase fue: “Como ha sido por el temporal, lo cubrirá todo igual”. Pero había que saber qué había provocado cada daño: viento, lluvia directa, una rotura previa, inundación exterior... Ese análisis es fundamental.
Daños por viento
Muchas pólizas de hogar contemplan fenómenos atmosféricos, pero pueden establecer condiciones y umbrales concretos para viento, lluvia u otros fenómenos. No debemos asumir que cualquier ráfaga que provoque un daño activa automáticamente la garantía. Hay que revisar la póliza.
Daños por lluvia
También importa cómo entra el agua. No es lo mismo que la lluvia penetre directamente por una cubierta que el agua acumulada sobre el terreno anegue la vivienda. Esta distinción resulta especialmente importante cuando hablamos del Consorcio.
¿Cuándo puede intervenir el Consorcio?
El Reglamento de riesgos extraordinarios incluye fenómenos como inundación extraordinaria y tempestad ciclónica atípica. Pero sus definiciones son concretas. Por ejemplo, la inundación extraordinaria comprende el anegamiento del terreno producido directamente por aguas de lluvia, deshielo, desbordamiento de determinados cursos naturales o embates del mar. Sin embargo, no incluye como inundación extraordinaria la lluvia caída directamente sobre el bien asegurado ni la recogida por su cubierta, azotea, desagües o patios. Por eso decir “ha sido por la lluvia” no basta para determinar quién debe hacerse cargo.
¿Y el viento extraordinario?
El Reglamento también define la tempestad ciclónica atípica e incluye determinados fenómenos meteorológicos extremos bajo criterios técnicos concretos. BOE Por tanto, tampoco debemos utilizar una regla genérica como “si hace mucho viento, paga el Consorcio”. Hay que determinar el fenómeno y comprobar si reúne las características correspondientes.
¿Y el granizo?
Los daños derivados del granizo pueden estar contemplados dentro de las garantías de fenómenos atmosféricos de determinadas pólizas privadas. Nuevamente, habrá que revisar qué cubre el contrato y qué elementos de la vivienda están asegurados. Persianas, toldos, cristales, placas solares, mobiliario exterior o elementos del jardín pueden recibir tratamientos distintos según la póliza.
El mantenimiento también importa
Una cosa es un daño repentino provocado por un fenómeno cubierto y otra que la tormenta haga visible un problema previo de conservación. Una cubierta deteriorada, filtraciones recurrentes o falta de mantenimiento pueden complicar la valoración del siniestro. Por eso, después de una tormenta, la aseguradora puede necesitar conocer qué se ha roto, por qué y en qué estado se encontraba previamente.
¿Qué hacer después de una tormenta?
- Prioriza la seguridad.
- No accedas a cubiertas ni zonas peligrosas.
- Haz fotografías y vídeos.
- Documenta todos los daños antes de limpiar.
- Evita que el daño aumente cuando puedas hacerlo con seguridad.
- Guarda facturas de gastos urgentes.
- No tires inmediatamente los bienes dañados.
- Comunica el siniestro.
- Conserva cualquier información meteorológica relevante.
- Espera instrucciones antes de realizar reparaciones importantes, salvo las urgentes necesarias para evitar daños mayores.
Errores que debes evitar
Pensar que “temporal” es una cobertura concreta. Dar por hecho que cualquier lluvia intensa corresponde al Consorcio. Reparar y tirar todo antes de documentarlo. Y, sobre todo, desconocer los límites de fenómenos atmosféricos de tu seguro hasta que ya existe el daño.
¿Sabías que...?
Una misma tormenta puede generar siniestros aseguradores distintos dentro de la misma vivienda. El agua que anega el terreno, la lluvia que entra directamente por la cubierta y el daño provocado por viento no tienen necesariamente el mismo tratamiento. El Reglamento del Consorcio distingue expresamente la inundación extraordinaria de la lluvia que cae directamente sobre el riesgo asegurado.
Preguntas frecuentes
¿Si llueve muchísimo paga el Consorcio?
No automáticamente. Debe existir un fenómeno que encaje en la definición de riesgo extraordinario correspondiente.
¿Y si entra agua por el tejado?
La lluvia caída directamente sobre el bien o recogida por la cubierta no se considera por sí misma inundación extraordinaria del Consorcio. Habrá que analizar la póliza privada y el origen del daño.
¿Mi seguro cubre daños por viento?
Puede contemplarlos dentro de fenómenos atmosféricos, pero deben revisarse las condiciones y posibles umbrales de la póliza.
¿Y el mobiliario de terraza?
Dependerá de qué bienes y garantías estén incluidos y de los límites correspondientes.
¿Debo reparar inmediatamente?
Las medidas urgentes necesarias para evitar que los daños aumenten pueden ser importantes, pero documenta primero siempre que sea posible y conserva facturas y justificantes.
Solo recuerda una cosa
No preguntes únicamente “¿mi seguro cubre tormentas?”. Pregunta: ¿qué fenómenos cubre, qué límites establece y qué bienes tengo realmente asegurados? Esa respuesta será mucho más útil cuando llegue el temporal.
También te puede interesar
- FUERTES LLUVIAS E INUNDACIONES: ¿QUÉ DAÑOS CUBRE EL SEGURO Y CUÁNDO INTERVIENE EL CONSORCIO?
- ¿Qué ocurre si un árbol cae sobre tu coche? ¿Quién paga los daños?
- ¿El seguro cubre los daños provocados por una inundación? Lo que debes saber para actuar correctamente
Fuentes oficiales
- BOE — Reglamento del seguro de riesgos extraordinarios: inundación extraordinaria y tempestad ciclónica atípica. BOE
Nota importante: la cobertura de viento, lluvia, granizo y otros fenómenos depende de las garantías, límites, umbrales, exclusiones y bienes asegurados en cada póliza. La intervención del Consorcio requiere que concurran los requisitos legalmente establecidos.