
Cambiar de compañía aseguradora puede ser más sencillo de lo que parece, pero hay que comprobar el vencimiento, comunicar correctamente la oposición a la prórroga y preparar la información necesaria para contratar la nueva póliza. Los requisitos pueden variar según el tipo de seguro.
Leer más
Cambiar de domicilio no consiste únicamente en actualizar la dirección postal. En determinadas pólizas, el lugar donde se encuentra el bien asegurado o se desarrolla el riesgo puede influir en la cobertura y las condiciones del contrato.
Leer más
Una piedra, restos de materiales o la caída de un objeto desde una obra pueden causar daños a un vehículo estacionado. La responsabilidad dependerá de las circunstancias, las pruebas y las personas o empresas implicadas.
Leer más
Si golpeas y derribas una señal de tráfico, tu seguro puede responder por los daños ocasionados. Descubre qué ocurre con la señal, con tu coche y qué debes hacer tras el accidente.
Leer más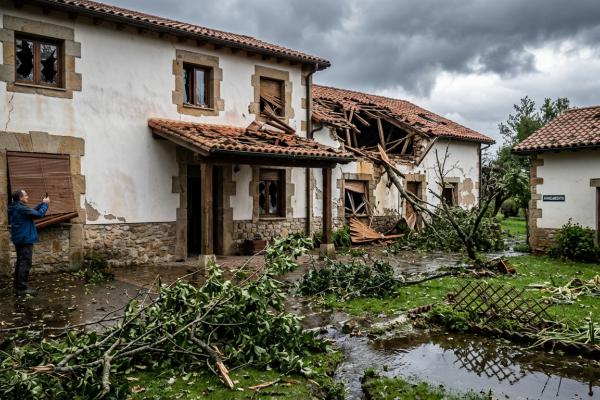
Una tormenta puede provocar goteras, roturas, daños por viento, granizo o inundaciones. Pero compartir un mismo episodio meteorológico no significa que todos esos daños tengan la misma cobertura.
Leer más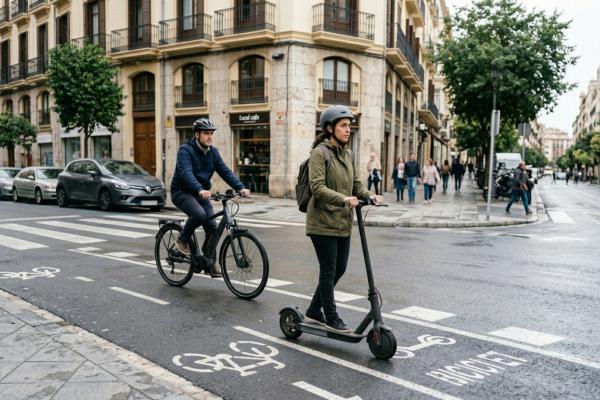
En 2026 ha cambiado de forma importante el aseguramiento de los vehículos de movilidad personal. Patinetes y bicicletas eléctricas no deben meterse automáticamente en el mismo grupo: sus características técnicas determinan su tratamiento.
Leer más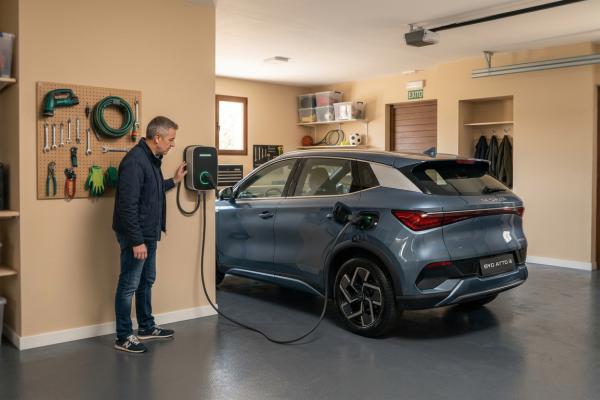
Instalar un cargador doméstico introduce un nuevo elemento eléctrico de valor en la vivienda o garaje. No conviene asumir que queda automáticamente cubierto por el seguro del coche o del hogar.
Leer más
El seguro necesario cambia según viajemos en autocaravana, camper o con una caravana remolcada. La MMA y el tipo de vehículo son determinantes para conocer las obligaciones y la protección necesaria.
Leer más
Vender el vehículo no es motivo para olvidarse de la póliza. Hay que comunicar la transmisión a la aseguradora y revisar qué ocurre con el contrato, especialmente si vamos a comprar otro coche.
Leer más
El responsable de un animal puede tener que afrontar los daños que este provoque, incluso cuando se escape o extravíe. Una cobertura adecuada de responsabilidad civil puede proteger frente a determinadas reclamaciones de terceros.
Leer más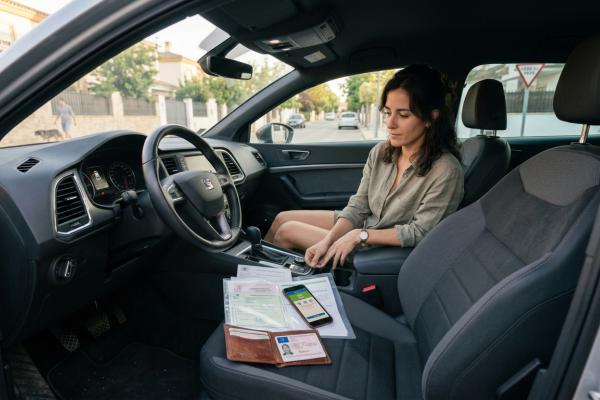
La DGT identifica tres documentos básicos que debes poder acreditar al circular: permiso de conducir, permiso de circulación y tarjeta ITV. Además, el vehículo debe disponer del seguro obligatorio vigente.
Leer más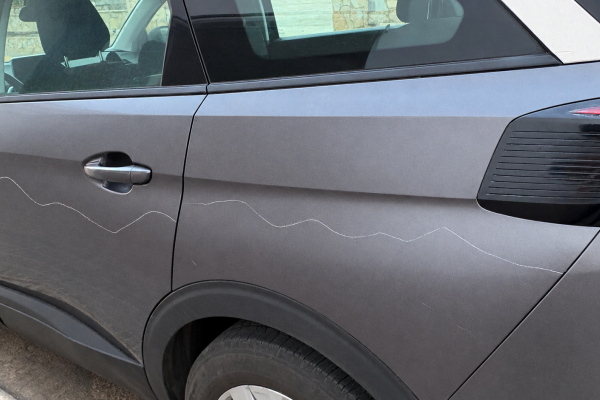
Encontrar el coche rayado o dañado intencionadamente no significa que el seguro vaya a repararlo automáticamente. La respuesta depende fundamentalmente de las coberturas contratadas y de las circunstancias del daño.
Leer más
Si un árbol cae sobre tu coche durante una tormenta, quién asume los daños dependerá de las circunstancias, de las coberturas contratadas y de si existe responsabilidad de un tercero o un riesgo extraordinario.
Leer más
Un coche eléctrico necesita, como cualquier vehículo, su seguro obligatorio. Sin embargo, sus características hacen especialmente importante revisar cómo responde la póliza ante daños en la batería, problemas con el cable de recarga, falta de autonomía o incidentes relacionados con la carga.
Leer más
Aplicaciones móviles, sistemas conectados, actualizaciones remotas y servicios online forman ya parte de muchos vehículos. Esa conectividad aporta ventajas, pero también abre nuevos riesgos. Ante un incidente digital, la cobertura del seguro dependerá del daño producido y de las garantías contratadas.
Leer más
La sanidad pública y el seguro médico privado no tienen por qué plantearse como una elección entre una u otra. Un seguro de salud puede utilizarse como complemento para disponer de otras opciones asistenciales, profesionales y centros según las condiciones contratadas.
Leer más


