
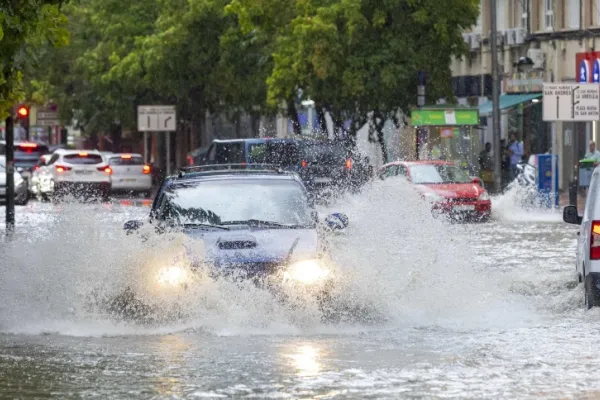
Las fuertes lluvias registradas esta semana han provocado inundaciones, incidencias y daños materiales en distintos puntos de España. Ante este tipo de episodios surge una pregunta inmediata: ¿los daños los paga la aseguradora o el Consorcio de Compensación de Seguros?
Leer más
Alquilar una vivienda genera unos ingresos, pero también existe el riesgo de dejar de cobrarlos. El seguro de impago de alquiler puede proteger al propietario frente a determinadas rentas impagadas y añadir otras garantías, pero sus límites, requisitos y servicios deben revisarse antes de contratar.
Leer más
Tener un seguro de hogar no significa necesariamente que una vivienda alquilada esté protegida de la forma que necesita su propietario. Daños, responsabilidad civil, impago de rentas o defensa jurídica son riesgos diferentes que conviene revisar antes de entregar las llaves.
Leer más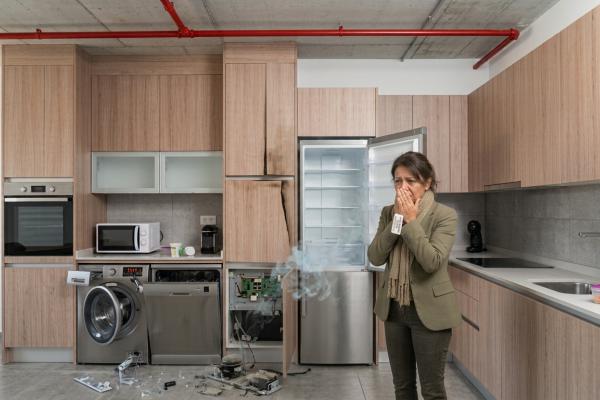
Los electrodomésticos pueden formar parte de los bienes asegurados de una vivienda, pero eso no significa que cualquier avería esté cubierta. Un incendio, un robo o determinados daños eléctricos pueden tener un tratamiento muy diferente al desgaste, una avería mecánica o el final de la vida útil del aparato.
Leer más
Una aseguradora puede rechazar un siniestro cuando existe una causa legal o contractual que lo justifique, como la falta de cobertura, una exclusión válida, el impago de la prima o una declaración fraudulenta. Sin embargo, la compañía debe explicar su decisión y el asegurado puede reclamar si considera que el rechazo no está correctamente fundamentado.
Leer más
UNESPA recuerda que los daños provocados directamente por un incendio son atendidos por las aseguradoras privadas, según las coberturas contratadas, y no por el Consorcio de Compensación de Seguros. Hogar, automóvil, comercio, industria, comunidad de propietarios o seguro agrario pueden intervenir dependiendo de los bienes afectados.
Leer más


