FUERTES LLUVIAS E INUNDACIONES: ¿QUÉ DAÑOS CUBRE EL SEGURO Y CUÁNDO INTERVIENE EL CONSORCIO?
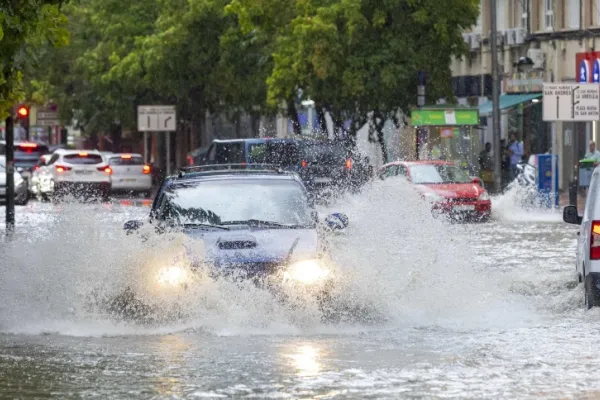
Las fuertes lluvias vuelven a dejar inundaciones y daños materiales: ¿qué ocurre con los seguros?
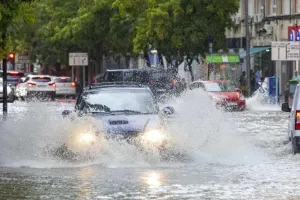
Las intensas lluvias de los últimos días han vuelto a provocar inundaciones e importantes incidencias en diferentes puntos de España. En la provincia de Valencia, el Centro de Coordinación de Emergencias gestionó 478 incidentes relacionados con las lluvias solamente entre las 14:00 y las 23:00 horas del miércoles 16 de septiembre, 214 de ellos en la propia ciudad de Valencia. Entre las actuaciones más habituales estuvieron los vaciados de agua, las filtraciones, los problemas de circulación y los daños materiales. Las consecuencias también han sido graves en Cataluña. El 17 de septiembre los servicios de emergencia localizaron sin vida a un hombre cuyo vehículo había sido arrastrado por el agua en una riera de Olivella, Barcelona. Cuando se producen episodios de estas características, además de seguir siempre las indicaciones de los servicios de emergencia, para quienes han sufrido daños aparece una duda inmediata: ¿Quién se hace cargo de los daños: mi compañía de seguros o el Consorcio de Compensación de Seguros?
La respuesta depende fundamentalmente de qué ha provocado el daño.
Inundación extraordinaria: aquí puede entrar el Consorcio
El Consorcio de Compensación de Seguros se encarga de indemnizar determinados daños producidos por riesgos extraordinarios cuando se cumplen los requisitos establecidos y existe el correspondiente seguro sobre las personas o bienes afectados. Entre esos riesgos se encuentran las inundaciones extraordinarias. Pero esto no significa que cualquier daño relacionado con lluvia pase automáticamente al Consorcio. La normativa considera inundación extraordinaria, entre otros supuestos, el anegamiento del terreno producido por aguas de lluvia, deshielo, desbordamiento de ríos y otros cursos naturales o embates del mar. La diferencia es importante porque la procedencia del agua puede determinar cómo debe tramitarse el siniestro.
¿Y si el daño procede directamente de la lluvia?
Aquí entra una distinción que muchas personas desconocen. No se considera inundación extraordinaria del Consorcio la lluvia que cae directamente sobre el propio bien asegurado ni el agua recogida por la cubierta o azotea, la red de desagüe o los patios. Por ejemplo, no es necesariamente lo mismo que el agua acumulada en una calle termine entrando en un garaje que sufrir una filtración de lluvia a través de una cubierta. En situaciones que no correspondan al Consorcio habrá que analizar las coberturas de la póliza privada y la causa concreta del daño. Por eso no existe una respuesta válida para todos los afectados basada únicamente en que “ha llovido mucho”.
¿Qué ocurre si se ha inundado el coche?
Es una de las principales preocupaciones cuando las lluvias dejan calles y garajes anegados. El Consorcio confirma que un vehículo afectado por una inundación extraordinaria puede ser trasladado al taller habitual siempre que esté asegurado y, cuando corresponda su intervención, puede asumir también los gastos de transporte hasta un taller razonablemente próximo al lugar del siniestro. Además, no hay que asumir automáticamente que un coche queda sin protección por tener un seguro básico. El propio Consorcio explica que existen supuestos de cobertura de riesgos extraordinarios relacionados con los seguros de vehículos y recomienda consultar la póliza con la aseguradora, agente o corredor para comprobar la protección existente. Antes de tomar una decisión sobre el vehículo, por tanto, conviene comunicar el siniestro y comprobar cómo debe tramitarse.
¿Y si los daños están en una vivienda o negocio?
El mismo principio resulta fundamental: documentar los daños y averiguar su origen. Si estamos ante una inundación extraordinaria cubierta por el Consorcio, la indemnización dependerá, entre otros elementos, de las condiciones de la póliza, el bien y capital asegurados y la valoración realizada por el perito. En comercios, oficinas e industrias pueden existir además franquicias aplicables por el Consorcio; actualmente esa franquicia no se aplica a daños en automóviles, viviendas y comunidades de propietarios de viviendas. Por eso, después de un episodio como el de estos días, tener correctamente asegurado el valor de nuestros bienes cobra especial importancia.
Importante: contratar el seguro cuando ya llega la tormenta puede ser demasiado tarde
Hay otro detalle especialmente relevante ante avisos meteorológicos. El Consorcio informa de la existencia de un periodo de carencia de siete días naturales para determinados daños por inundación cuando se acaba de contratar la póliza. Existen excepciones, por ejemplo cuando la nueva póliza sustituye a otra anterior sin interrupción de cobertura o cuando el riesgo no existía anteriormente. Esto refuerza una idea que repetimos desde Gedauto Seguros: el momento para comprobar si estamos correctamente asegurados es antes de que llegue el siniestro.
Si has sufrido daños por las lluvias, ¿qué debes hacer?
Lo primero es proteger a las personas. No accedas a garajes, viviendas o zonas inundadas si existe riesgo eléctrico, estructural o de nuevas crecidas y sigue siempre las indicaciones de los servicios de emergencia. Cuando sea seguro acceder, fotografía y graba los daños antes de comenzar a retirar objetos, conserva facturas y documentación que puedan acreditar los bienes afectados y localiza tu póliza. Evita tirar inmediatamente los bienes dañados si pueden ser necesarios para su valoración y comunica el siniestro cuanto antes. Y, sobre todo, no des por hecho si corresponde a tu aseguradora o al Consorcio. La causa del daño es determinante.
Una inundación recuerda por qué debemos revisar nuestros seguros antes de necesitarlos
Las imágenes que estamos viendo estos días vuelven a demostrar que una vivienda, un coche o un negocio pueden sufrir daños importantes en cuestión de minutos. El Consorcio constituye una pieza fundamental del sistema español frente a determinados riesgos extraordinarios, pero su existencia no sustituye a una póliza correctamente contratada. El propio organismo señala que indemniza los riesgos extraordinarios a condición de que exista un seguro sobre las personas o bienes afectados en los términos correspondientes.
Por eso, además de saber cómo actuar después de una inundación, merece la pena hacerse hoy algunas preguntas: ¿está correctamente asegurada mi vivienda?, ¿los capitales son adecuados?, ¿cómo tengo protegido mi coche?, ¿qué ocurre con mi negocio?
También te puede interesar
- ¿El seguro cubre los daños provocados por una inundación? Lo que debes saber para actuar correctamente
- ¿Qué ocurre si un árbol cae sobre tu coche? ¿Quién paga los daños?
- Terremotos en España: ¿quién paga los daños en tu casa, coche o negocio?
Fuentes oficiales y de actualidad
- Consorcio de Compensación de Seguros — Información y preguntas frecuentes sobre riesgos extraordinarios e inundaciones.
- 112 Comunitat Valenciana / Europa Press — 478 incidencias relacionadas con las fuertes lluvias del 16 de septiembre de 2026.
- EFE — Información sobre las lluvias e inundaciones del 17 de septiembre de 2026 en Cataluña y Comunidad Valenciana.
Nota importante: las coberturas dependen de la causa concreta del daño, del seguro contratado y de las condiciones aplicables. Ante un siniestro debe estudiarse cada caso individualmente.