Te han rayado el coche a propósito: ¿lo cubre el seguro?
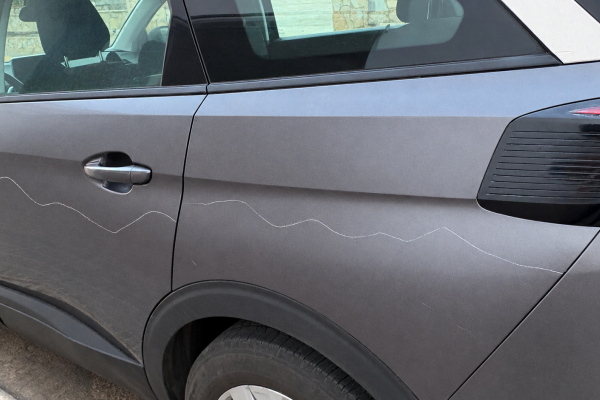
Sales de casa y encuentras una raya de punta a punta
El coche estaba perfectamente cuando lo aparcaste. A la mañana siguiente encuentras una raya que atraviesa dos puertas. O un retrovisor arrancado, una abolladura claramente provocada o varias partes de la carrocería dañadas sin señales de que otro vehículo haya chocado contra ti. Y aparece inmediatamente la pregunta: ¿esto me lo arregla el seguro? La respuesta depende especialmente de las garantías que tengas contratadas. Que el daño haya sido intencionado no significa automáticamente que quede fuera de cualquier seguro, pero tampoco significa que cualquier póliza vaya a hacerse cargo.
Caso cotidiano
A mi hermano le apareció el coche rayado después de dejarlo toda la noche en la calle. No sabía quién había sido y no había ninguna nota ni testigos. Como tenía seguro, pensaba que simplemente tenía que dar un parte y llevarlo al taller. Cuando revisó la póliza descubrió la cuestión realmente importante: no era suficiente con tener seguro; había que saber qué daños propios tenía contratados y bajo qué condiciones.
¿Qué consideramos un acto vandálico?
Hablamos de daños provocados deliberadamente por un tercero: rayar la pintura con una llave, romper un retrovisor intencionadamente, golpear la carrocería, romper elementos exteriores o causar otros desperfectos deliberados. No debemos confundirlo con encontrar el coche golpeado por otro vehículo cuyo conductor ha desaparecido. Aunque en ambos casos desconozcamos al responsable, el origen del daño es diferente.
¿Un seguro a terceros cubre que me rayen el coche?
Como regla práctica, no debemos esperar que la responsabilidad civil obligatoria repare los daños de nuestro propio vehículo. Su función esencial es responder frente a los daños causados a terceros. Para proteger nuestro propio coche necesitamos revisar las garantías adicionales contratadas. Por eso, si tienes un seguro a terceros y alguien raya deliberadamente tu coche, no des por hecho que tienes cubierta la reparación.
¿Y si tengo todo riesgo?
Aquí la situación puede cambiar. Una póliza con daños propios puede contemplar daños sufridos por el vehículo asegurado, pero habrá que comprobar las condiciones, exclusiones y, especialmente, si existe franquicia. Por ejemplo, tener un todo riesgo con franquicia no significa necesariamente que cualquier arañazo vaya a repararse sin coste para ti. Además, la aplicación de la franquicia puede depender de cómo se valore y tramite el siniestro. Todo riesgo no significa “todo está cubierto sin condiciones”.
¿Debo denunciar?
Cuando existen indicios de un daño intencionado, especialmente si es relevante, repetido o existen cámaras o posibles testigos, la denuncia puede resultar importante para acreditar las circunstancias y facilitar la identificación del responsable. Antes de mover o reparar el vehículo, fotografía todos los daños. Haz imágenes generales y primeros planos, comprueba si existen cámaras cercanas y anota dónde y aproximadamente cuándo estaba estacionado el coche.
¿Y si encuentran al responsable?
La situación cambia porque existe una persona a la que potencialmente reclamar los daños. Habrá que acreditar su responsabilidad y cuantificar los perjuicios producidos. Dependiendo del caso, la reclamación podrá realizarse contra el responsable y, si existe algún seguro aplicable, analizar su intervención. La Ley de Contrato de Seguro permite además que, una vez pagada la indemnización, la aseguradora pueda ejercitar determinados derechos contra el responsable en los términos legalmente establecidos.
¿Qué pasa si yo mismo provoco el daño intencionadamente?
Eso es completamente distinto. La Ley de Contrato de Seguro establece que el asegurador debe pagar la prestación salvo cuando el siniestro haya sido causado por mala fe del propio asegurado. Una cosa es que un tercero dañe deliberadamente tu coche y otra que el asegurado provoque intencionadamente el siniestro para obtener una indemnización.
¿Qué hacer si encuentras tu coche vandalizado?
- No limpies ni manipules inmediatamente los daños.
- Haz fotografías y vídeos.
- Comprueba si existen cámaras o testigos.
- Si procede, presenta denuncia.
- Comunica el siniestro a tu aseguradora o mediador.
- Revisa qué cobertura tienes y si existe franquicia.
- No repares antes de conocer cómo debe realizarse la valoración.
La aseguradora realizará las comprobaciones y peritaciones necesarias para determinar la existencia y cuantía del daño cubierto. La Ley de Contrato de Seguro regula precisamente esa valoración previa a la indemnización.
Errores que debes evitar
No confundas vandalismo con un golpe de aparcamiento. No des por hecho que “todo riesgo” significa reparación gratuita en cualquier circunstancia. Tampoco repares inmediatamente sin documentar los daños. Y, sobre todo, no esperes a encontrar el coche rayado para descubrir si tienes daños propios y qué franquicia has contratado.
¿Sabías que...?
La intencionalidad no determina por sí sola que el daño esté excluido. La Ley de Contrato de Seguro diferencia claramente la mala fe del propio asegurado, que puede liberar a la aseguradora de la prestación. Si quien provoca deliberadamente el daño es un tercero, habrá que analizar el siniestro y las coberturas contratadas.
Solo recuerda una cosa
Tener seguro de coche no significa automáticamente tener asegurados los actos vandálicos. Lo importante es conocer qué garantías tienes contratadas para los daños de tu propio vehículo y cómo funcionan.
También te puede interesar
- ¿Qué hacer si te golpean el coche y se dan a la fuga?
- ¿Qué hacer si te roban las llaves del coche? Descubre cómo puede ayudarte tu seguro
- Te rompen la ventanilla del coche para robar dentro. ¿Qué cubre realmente tu seguro?
Fuentes oficiales
- BOE — Ley 50/1980, de Contrato de Seguro, especialmente artículos 17, 18 y 19.
Nota importante: la cobertura de actos vandálicos depende de las garantías, franquicias, límites, exclusiones y condiciones particulares de cada póliza.