
Una estafa online puede empezar con un SMS, un correo, una compra falsa o una supuesta llamada del banco. Actuar rápido puede ser determinante. Te explicamos qué hacer, qué pruebas conservar, cuándo avisar al banco y qué coberturas de tu seguro conviene revisar.
Leer más
Cuando pensamos en un seguro de decesos solemos asociarlo únicamente al coste del funeral. Sin embargo, su finalidad principal es prestar los servicios funerarios pactados y, dependiendo de la póliza, puede incorporar otras garantías y servicios de asistencia. Conocer exactamente lo contratado permite saber qué ayuda tendrá la familia cuando llegue el momento.
Leer más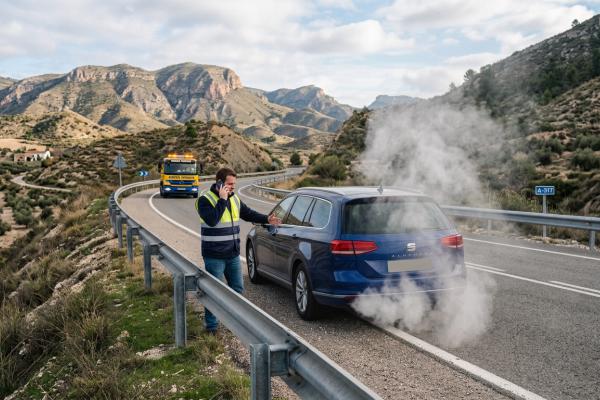
Un episodio de autoencendido puede hacer que el motor se revolucione sin control e incluso continúe funcionando después de retirar el contacto. Una vez detenido el vehículo aparece otra duda: qué puede asumir realmente el seguro. La asistencia en carretera, una avería mecánica y los posibles daños derivados no son necesariamente la misma cobertura.
Leer más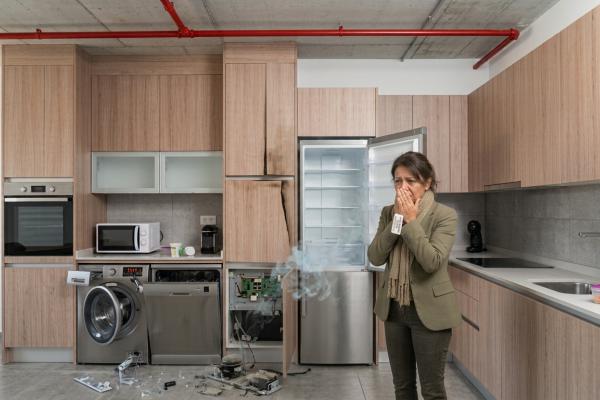
Los electrodomésticos pueden formar parte de los bienes asegurados de una vivienda, pero eso no significa que cualquier avería esté cubierta. Un incendio, un robo o determinados daños eléctricos pueden tener un tratamiento muy diferente al desgaste, una avería mecánica o el final de la vida útil del aparato.
Leer más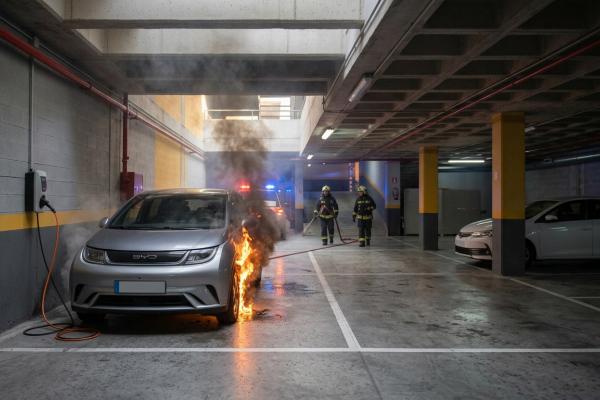
Un incendio mientras un vehículo eléctrico o híbrido enchufable está conectado a un punto de recarga puede afectar al propio coche, al cargador, al garaje e incluso a otros vehículos. Saber dónde se originó el fuego y qué pólizas existen será fundamental para determinar qué seguro debe intervenir.
Leer más
Equivocarse de combustible puede quedarse en el vaciado del depósito o terminar provocando una avería importante si se arranca el vehículo. La asistencia en carretera, el traslado al taller y los daños mecánicos no son necesariamente la misma cobertura, por lo que será imprescindible revisar las condiciones de cada póliza.
Leer más
Que el vehículo responsable de un accidente circule sin seguro no significa que el perjudicado tenga que asumir los daños. En España, el Consorcio de Compensación de Seguros actúa como fondo de garantía en determinados accidentes causados por vehículos sin asegurar, aunque será fundamental acreditar correctamente el accidente, los daños y la responsabilidad.
Leer más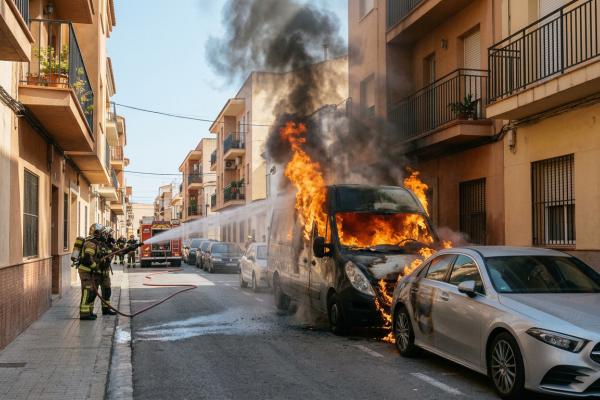
Una furgoneta o un coche estacionado comienza a arder y las llamas alcanzan al vehículo aparcado a su lado. Determinar quién paga dependerá del origen del incendio, de la responsabilidad que pueda atribuirse, del seguro del vehículo donde comenzó el fuego y de las coberturas del coche afectado.
Leer más
Prestar el coche a un familiar o amigo no significa automáticamente quedarse sin seguro si esa persona sufre un accidente. Sin embargo, la cobertura puede variar según quién conduzca, su edad y experiencia, si utiliza habitualmente el vehículo y las condiciones de la póliza. Los daños causados a terceros y los daños del propio automóvil tampoco tienen el mismo tratamiento.
Leer más
Una avería o un accidente durante las vacaciones puede dejarte a cientos de kilómetros de casa. La asistencia en carretera puede incluir grúa, reparación de emergencia, traslado de ocupantes, alojamiento, continuación del viaje o recuperación posterior del vehículo, pero estas prestaciones no están incluidas de la misma manera en todas las pólizas.
Leer más
Dar un parte al seguro no siempre obliga a reparar el vehículo, pero las consecuencias dependen del tipo de siniestro, de la cobertura contratada y de la forma de indemnización acordada con la aseguradora. Antes de renunciar a la reparación conviene conocer cómo quedará cerrado el expediente, qué ocurrirá con los daños existentes y cómo podrían afectar a futuros siniestros.
Leer más
Una aseguradora puede rechazar un siniestro cuando existe una causa legal o contractual que lo justifique, como la falta de cobertura, una exclusión válida, el impago de la prima o una declaración fraudulenta. Sin embargo, la compañía debe explicar su decisión y el asegurado puede reclamar si considera que el rechazo no está correctamente fundamentado.
Leer más
UNESPA recuerda que los daños provocados directamente por un incendio son atendidos por las aseguradoras privadas, según las coberturas contratadas, y no por el Consorcio de Compensación de Seguros. Hogar, automóvil, comercio, industria, comunidad de propietarios o seguro agrario pueden intervenir dependiendo de los bienes afectados.
Leer más
Los accidentes con patinetes eléctricos pueden provocar lesiones y daños materiales importantes. La nueva regulación obliga a registrar y asegurar determinados vehículos personales ligeros, pero la gestión dependerá del tipo de patinete, de las circunstancias y de la identificación de su responsable.
Leer más
La caída de un árbol o de una rama puede causar daños importantes en un vehículo y generar dudas sobre quién debe asumirlos. La respuesta dependerá del lugar, del estado del árbol, de la causa de la caída y de las coberturas contratadas.
Leer más
Los incendios pueden afectar a una vivienda o a un vehículo de muchas formas, no solo a través de las llamas. Conocer cómo actuar, qué daños pueden estar cubiertos y qué pasos seguir puede ayudarte a gestionar el siniestro con mayor tranquilidad.
Leer más


