¿Pueden hackear tu coche? Qué ocurre con el seguro de un vehículo conectado
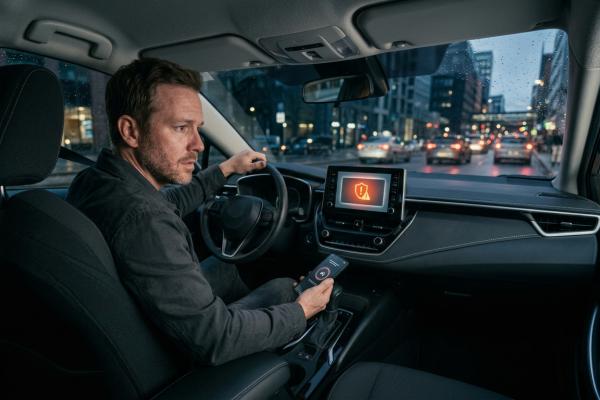
Tu coche ya no es solamente un coche: también está conectado
Abres las puertas desde una aplicación. Consultas desde el móvil dónde has aparcado. El vehículo recibe actualizaciones de software, utiliza navegación conectada, sincroniza tu teléfono y puede intercambiar información con servicios externos. Todo esto resulta cómodo hasta que planteamos una pregunta que hace unos años apenas tenía sentido: ¿Qué ocurre si alguien consigue acceder de forma no autorizada a alguno de esos sistemas?
No hablamos únicamente de una posibilidad propia de una película. La Agencia de la Unión Europea para la Ciberseguridad (ENISA) lleva años estudiando específicamente los riesgos de los vehículos conectados y automatizados. Entre las posibles consecuencias de un ciberataque identifica la inmovilización del vehículo, pérdidas económicas, exposición de información sensible y, en escenarios graves, riesgos para la seguridad. La cuestión para nosotros es otra: si algo así termina provocando un daño, ¿qué papel puede tener el seguro?
Caso cotidiano
Un amigo mío cambió de coche y una de las primeras cosas que hizo fue instalar la aplicación del fabricante. Desde ella podía consultar información del vehículo y utilizar diferentes funciones a distancia. Cuando hablamos de seguridad, su primera respuesta fue: “Bueno, si me roban el coche tengo cobertura de robo”. Pero entonces surgió la verdadera pregunta: ¿y si no te roban físicamente el coche, sino que acceden a uno de sus sistemas o a tus datos? Ahí entendió que hablar de un coche conectado significa hablar de riesgos diferentes. Y que tener un buen seguro de automóvil no implica automáticamente que cualquier incidente digital esté cubierto.
¿De verdad pueden sufrir ciberataques los coches?
Sí, los vehículos conectados presentan riesgos de ciberseguridad. Cuanto mayor es la conectividad, mayor puede ser también la superficie susceptible de sufrir un ataque. ENISA identifica diferentes elementos dentro del ecosistema: sistemas del propio vehículo, aplicaciones, comunicaciones, servicios externos e infraestructuras conectadas. Eso no significa que debamos vivir preocupados por conducir un coche moderno. Significa que la ciberseguridad se ha convertido en otro elemento de la movilidad actual.
¿Qué podría ocurrir en un incidente?
No todos los ataques persiguen lo mismo ni tienen las mismas consecuencias. Entre los riesgos analizados por ENISA aparecen escenarios relacionados con:
- acceso a información sensible;
- pérdida de privacidad;
- pérdidas económicas;
- manipulación de determinados sistemas;
- inmovilización del vehículo;
- e incluso consecuencias relacionadas con la seguridad de los usuarios.
Desde el punto de vista del seguro, esta diferencia es fundamental. Porque “han hackeado mi coche” describe el origen del problema, pero todavía necesitamos saber qué daño se ha producido.
¿Lo cubriría el seguro del coche?
No existe una respuesta universal. Hay que analizar el daño concreto y las garantías contratadas. Imaginemos varios escenarios.
Te roban el vehículo después de obtener acceso
Si el incidente termina en el robo del automóvil, habrá que comprobar la cobertura de robo y las circunstancias concretas del siniestro. No deberíamos asumir automáticamente que cualquier modalidad de seguro cubre el robo.
El vehículo resulta dañado
Si el ataque provoca daños materiales, habrá que estudiar cómo se han producido y si encajan en alguna de las garantías contratadas. Tener daños propios tampoco significa que cualquier daño originado por cualquier causa digital esté necesariamente incluido. La póliza manda.
Acceden a información personal
Aquí el problema puede dejar de ser exclusivamente automovilístico. Los vehículos y servicios conectados pueden manejar información relacionada con el usuario y sus desplazamientos. ENISA incluye expresamente la exposición de información sensible y personal entre las posibles consecuencias de los ataques a vehículos inteligentes. Un seguro de automóvil tradicional no debe confundirse automáticamente con una cobertura específica de ciberriesgos.
El incidente termina provocando daños a otra persona
Entonces aparece la responsabilidad civil. La Ley de Contrato de Seguro establece que el seguro de responsabilidad civil cubre, dentro de los límites legales y contractuales, el riesgo de que nazca para el asegurado la obligación de indemnizar a un tercero por un hecho previsto en el contrato del que sea civilmente responsable. En un supuesto complejo relacionado con un ciberataque habría que determinar qué ocurrió, quién resulta responsable y qué seguros pueden intervenir.
¿Y si hackean la aplicación del coche?
Es un escenario especialmente interesante porque demuestra que el vehículo conectado no termina en las cuatro puertas del automóvil. Puede existir una aplicación vinculada a nuestra cuenta, credenciales de acceso, un teléfono móvil asociado y diferentes servicios online. Por eso las medidas básicas de ciberseguridad también importan: contraseñas robustas y diferentes, doble factor de autenticación cuando esté disponible, aplicaciones oficiales y actualizaciones de software. Además, si vendes el vehículo, conviene desvincular correctamente tus cuentas y borrar los datos personales almacenados antes de entregarlo.
Los fabricantes también tienen obligaciones de ciberseguridad
Este riesgo no ha pasado inadvertido para los reguladores. ENISA explica que la normativa internacional de ciberseguridad de vehículos introdujo obligaciones para que los fabricantes gestionen los riesgos relacionados con los ciberataques. En la UE, estos requisitos comenzaron a aplicarse a los nuevos tipos de vehículos desde julio de 2022 y a todos los vehículos nuevos producidos desde julio de 2024. Esto ayuda a reducir riesgos. Pero seguridad no significa riesgo cero.
Entonces, ¿necesito un “seguro contra hackers” para mi coche?
No necesariamente. Lo primero es conocer qué tienes actualmente. Un incidente digital puede acabar materializándose en consecuencias muy distintas: robo, daños al vehículo, perjuicios a terceros, pérdida económica o problemas relacionados con datos. Y cada una puede tener un tratamiento asegurador diferente. Por eso, más que buscar una etiqueta concreta, debemos preguntarnos: ¿qué situaciones cubre mi póliza y cuáles quedan fuera?
¿Qué deberías revisar en tu seguro?
Si conduces un vehículo conectado, hay varias preguntas interesantes:
- ¿Tengo cobertura de robo?
- ¿Qué daños propios tengo contratados?
- ¿Cómo funciona mi asistencia si el vehículo queda inmovilizado?
- ¿Qué responsabilidad civil tengo cubierta?
- ¿Dispongo de defensa jurídica?
- ¿Existe alguna exclusión relevante relacionada con incidentes digitales?
- ¿Tengo alguna protección adicional frente a ciberriesgos?
- ¿Qué otros seguros personales podrían incluir servicios de protección digital?
No todas las personas necesitarán las mismas coberturas. Pero todos deberíamos saber qué ocurriría si aparece un riesgo que hace diez años apenas contemplábamos.
¿Qué hacer si sospechas que tu coche ha sufrido un ciberataque?
Si detectas comportamientos anómalos o accesos que no reconoces, evita realizar manipulaciones innecesarias y prioriza siempre la seguridad. Cambia las credenciales comprometidas desde un dispositivo seguro, contacta con el fabricante o servicio oficial cuando el incidente pueda afectar al vehículo y conserva evidencias como mensajes, alertas, correos o accesos sospechosos. Si existe un perjuicio económico, robo de información o cualquier posible delito, conserva la documentación necesaria para poder denunciarlo. Y si se han producido daños asegurables, comunícalos a tu aseguradora o mediador para estudiar el caso concreto.
Errores que debes evitar
El primero es pensar que tu coche no puede tener un problema de ciberseguridad porque “solo lo utilizas para conducir”. También conviene evitar compartir las credenciales de la aplicación, reutilizar contraseñas, ignorar actualizaciones de seguridad, instalar aplicaciones no oficiales o vender el vehículo sin desvincular previamente tus cuentas. Desde el punto de vista asegurador existe otro error: suponer que un seguro a todo riesgo significa automáticamente estar cubierto frente a cualquier consecuencia de un ciberataque. Hay que comprobarlo.
¿Sabías que...?
Los coches conectados pueden formar parte de un ecosistema mucho más amplio que el propio vehículo. ENISA analiza la seguridad de la movilidad conectada considerando vehículos, comunicaciones, infraestructura y diferentes actores y servicios externos. Por eso, cuando hablamos de proteger un coche moderno, ya no hablamos exclusivamente de chapa, cristales y motor.
Preguntas frecuentes
¿Un hacker puede inmovilizar un coche?
ENISA incluye la inmovilización del vehículo entre las posibles consecuencias de determinados ataques contra coches inteligentes. Eso no significa que sea una situación cotidiana, pero sí un riesgo reconocido dentro del análisis de ciberseguridad del automóvil.
¿Mi seguro a todo riesgo cubre un ciberataque?
No debe darse por hecho. Hay que determinar qué daño se ha producido y comprobar las garantías y exclusiones de la póliza.
¿Y si después del ataque me roban el coche?
Habrá que estudiar las circunstancias y comprobar la cobertura de robo contratada.
¿Qué ocurre si el coche causa daños a terceros?
La responsabilidad dependerá de las circunstancias. El seguro de responsabilidad civil cubre, dentro de los límites legales y contractuales, la obligación de indemnizar a terceros derivada de los hechos previstos en el contrato.
¿Debo mantener actualizado el software del vehículo?
Sí. Las actualizaciones oficiales forman parte de las medidas de seguridad de los sistemas conectados. Deben seguirse las instrucciones del fabricante.
Solo recuerda una cosa
Tu coche puede estar asegurado frente a accidentes, robo o incendio y, aun así, merecer una revisión desde el punto de vista de los nuevos riesgos digitales. Los vehículos han cambiado. La forma de protegerlos también debe evolucionar.
¿Por qué es importante conocer esto?
Porque cada vez utilizamos más vehículos que combinan automóvil, software y conectividad. Eso aporta comodidad y nuevas funciones, pero también hace que aparezcan riesgos que hace años no teníamos que plantearnos al contratar un seguro. No significa que necesites llenar tu póliza de coberturas. Significa que merece la pena comprobar si el seguro que tienes corresponde al coche que conduces hoy.
También te puede interesar
- ¿Tu seguro cubre si el coche se incendia mientras está cargando?
- ¿Qué pasa si prestas tu coche y esa persona tiene un accidente?
- ¿Qué hacer si te estafan por Internet?
Fuentes oficiales
- ENISA — Agencia de la Unión Europea para la Ciberseguridad: Good Practices for Security of Smart Cars.
- ENISA: recomendaciones para la seguridad de la movilidad conectada y automatizada.
- BOE — Ley 50/1980, de Contrato de Seguro, artículos 73 y siguientes sobre responsabilidad civil.
Nota importante: la cobertura de las consecuencias de un incidente de ciberseguridad depende del origen del daño, las circunstancias concretas y las garantías, límites y exclusiones de cada póliza.